NPS अंशदान के लिए कितनी राशि स्वीकृत हुई?
शासनादेश के अनुसार वित्तीय वर्ष 2026-27 के लिए अप्रैल 2005 से नियुक्त कार्मिकों के NPS के तहत नियोक्ता अंशदान के भुगतान हेतु कुल ₹207.53 लाख की धनराशि प्रावधानित की गई थी।
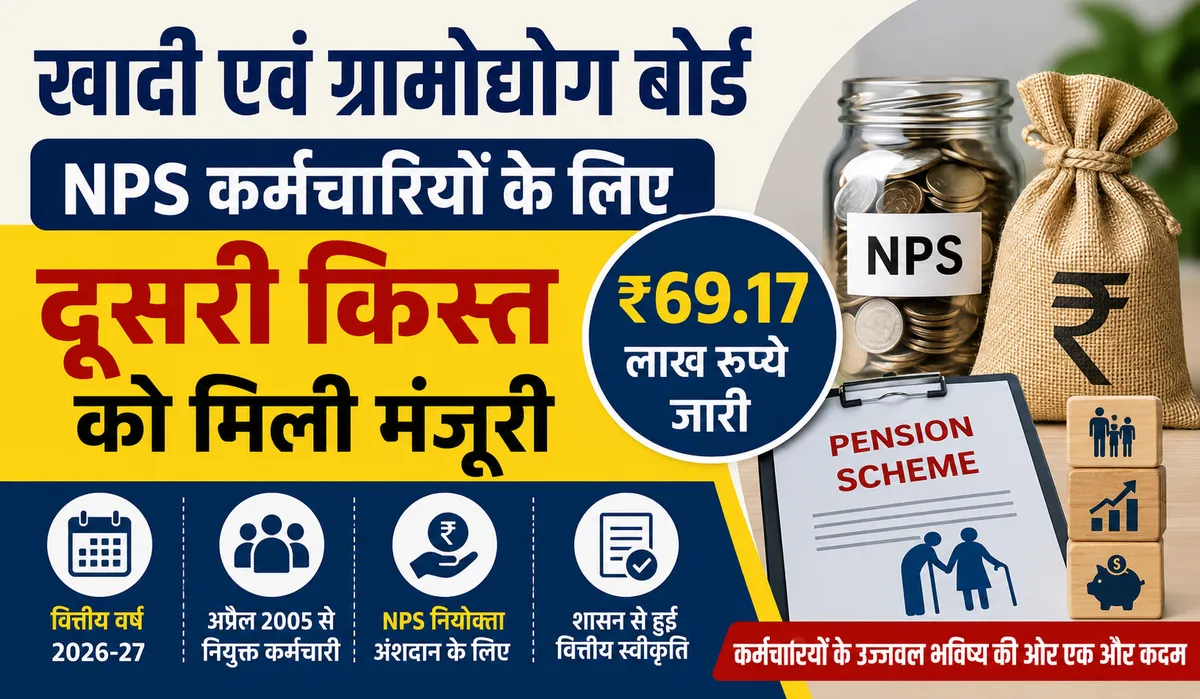
इसमें से पहले ही ₹69.17 लाख की पहली किस्त शासनादेश संख्या 15/2026/143/59-2-2026/001-1805789, दिनांक 13 अप्रैल 2026 के माध्यम से स्वीकृत की जा चुकी है।
पहली किस्त के बाद ₹138.36 लाख की राशि शेष थी। इसी शेष राशि में से अब ₹69.17 लाख की दूसरी किस्त की वित्तीय स्वीकृति प्रदान की गई है।
राशि का पूरा विवरण
• वित्तीय वर्ष 2026-27 के लिए कुल प्रावधान- ₹207.53 लाख
• पहली किस्त- ₹69.17 लाख
• पहली किस्त के बाद शेष राशि- ₹138.36 लाख
• दूसरी किस्त- ₹69.17 लाख
• दूसरी किस्त के बाद शेष राशि- ₹69.19 लाख
नोट: ऊपर दिए गए अंतिम शेष ₹69.19 लाख की गणना शासनादेश में उल्लिखित ₹138.36 लाख में से ₹69.17 लाख घटाकर की गई है। शासनादेश में शेष राशि के रूप में ₹138.36 लाख और दूसरी किस्त के रूप में ₹69.17 लाख स्पष्ट रूप से दर्ज हैं।
किन कर्मचारियों के NPS अंशदान के लिए है यह राशि?
यह वित्तीय स्वीकृति उत्तर प्रदेश खादी तथा ग्रामोद्योग बोर्ड में अप्रैल 2005 से नियुक्त कार्मिकों के लिए नवपरिभाषित अंशदान पेंशन योजना के अंतर्गत नियोक्ता अंशदान के भुगतान से संबंधित है।
दूसरी किस्त की राशि कहां रखी जाएगी?
शासनादेश के अनुसार स्वीकृत ₹69.17 लाख की दूसरी किस्त को निदेशक, कुटीर एवं ग्रामीण उद्योग निदेशालय, उत्तर प्रदेश के निवर्तन पर रखा जाएगा। इसके आहरण और उपयोग के लिए शासनादेश में निर्धारित शर्तों का पालन करना होगा।
धनराशि के इस्तेमाल को लेकर क्या शर्तें हैं?
सरकार ने राशि जारी करने के साथ इसके आहरण और उपयोग के संबंध में कुछ शर्तें एवं प्रतिबंध भी निर्धारित किए हैं।
1. तत्काल आवश्यकता के आधार पर ही आहरण
स्वीकृत धनराशि का आहरण केवल तात्कालिक आवश्यकता के आधार पर किया जाएगा।
2. निर्धारित उद्देश्य के लिए ही राशि का उपयोग
स्वीकृत धनराशि का उपयोग उसी प्रयोजन के लिए किया जाएगा जिसके लिए वित्तीय स्वीकृति प्रदान की गई है।
3. उपयोगिता प्रमाण-पत्र देना होगा
धनराशि का नियमानुसार उपयोग किए जाने के बाद उपयोगिता प्रमाण-पत्र (Utilization Certificate) खादी बोर्ड द्वारा शासन को समय से उपलब्ध कराया जाएगा।
4. सक्षम स्तर से अनुमोदन के बाद ही आहरण
स्वीकृत धनराशि का आहरण सक्षम स्तर के अनुमोदन के बाद किया जाएगा। इसके साथ वित्त विभाग के संबंधित निर्देशों और समय-समय पर जारी शासनादेशों का पूर्ण अनुपालन सुनिश्चित करना होगा।
₹69.17 लाख का खर्च किस बजट मद में दर्ज होगा?
शासनादेश के अनुसार ₹69,17,000 का व्यय वित्तीय वर्ष 2026-27 के आय-व्ययक में अनुदान संख्या 005 के अंतर्गत दर्ज किया जाएगा।
इसका लेखा शीर्षक 2851001053000 – NPS पेंशन योजना अंशदान है। राशि मानक मद 20 – सहायता अनुदान-सामान्य (गैर वेतन) के नामे डाली जाएगी।
वित्त विभाग की सहमति के बाद जारी हुआ आदेश
शासनादेश में बताया गया है कि यह आदेश कम्प्यूटर जनित संख्या E-6-22-X-2026-27, दिनांक 03 अगस्त 2026 में प्राप्त वित्त विभाग की सहमति के आधार पर जारी किया जा रहा है।
शासनादेश का आसान मतलब
सरल भाषा में समझें तो उत्तर प्रदेश खादी तथा ग्रामोद्योग बोर्ड में अप्रैल 2005 से नियुक्त कार्मिकों के NPS के तहत नियोक्ता अंशदान के भुगतान के लिए वित्तीय वर्ष 2026-27 में ₹207.53 लाख का प्रावधान किया गया था।
इस प्रावधान में से ₹69.17 लाख की पहली किस्त अप्रैल 2026 में स्वीकृत की गई थी। अब शेष ₹138.36 लाख में से ₹69.17 लाख की दूसरी किस्त को वित्तीय स्वीकृति दी गई है। राशि का उपयोग निर्धारित उद्देश्य के लिए ही किया जाना है और नियमानुसार उपयोगिता प्रमाण-पत्र भी उपलब्ध कराना होगा।
निष्कर्ष
उत्तर प्रदेश सरकार ने वित्तीय वर्ष 2026-27 में उत्तर प्रदेश खादी तथा ग्रामोद्योग बोर्ड के अप्रैल 2005 से नियुक्त कार्मिकों के NPS के तहत नियोक्ता अंशदान के भुगतान के लिए ₹69.17 लाख की दूसरी किस्त की वित्तीय स्वीकृति जारी की है।
यह राशि पहले से प्रावधानित ₹207.53 लाख में से जारी की गई है। शासनादेश में राशि के आहरण और उपयोग के लिए तत्काल आवश्यकता, निर्धारित उद्देश्य, उपयोगिता प्रमाण-पत्र और वित्त विभाग के निर्देशों के अनुपालन जैसी शर्तें निर्धारित की गई हैं।
मूल शासनादेश
यह लेख खादी एवं ग्रामोद्योग अनुभाग-2, उत्तर प्रदेश शासन द्वारा जारी शासनादेश संख्या 42/2026/342/59-2-2026/002-1805789, दिनांक 06 अगस्त 2026 के आधार पर तैयार किया गया है। शासनादेश में इसकी प्रमाणिकता उत्तर प्रदेश शासन की वेबसाइट से सत्यापित किए जाने की जानकारी दी गई है।
Disclaimer
यह लेख संबंधित उत्तर प्रदेश शासनादेश के आधार पर सामान्य सूचना के उद्देश्य से तैयार किया गया है। प्रशासनिक, वित्तीय या अन्य आधिकारिक कार्यवाही के लिए मूल शासनादेश एवं संबंधित विभाग के नवीनतम निर्देशों को प्राथमिकता दें। शासनादेश में भविष्य में कोई संशोधन या परिवर्तन होने पर नवीनतम आधिकारिक आदेश ही मान्य होगा।