शासनादेश की जानकारी
जारीकर्ता विभाग | वित्त विभाग, उत्तर प्रदेश शासन |
शासनादेश संख्या: | 21/2026/बी-2-184/दस-2026-आर-2/2016 |
|---|---|
दिनांक | 18 अगस्त 2026 |
विषय | वित्तीय वर्ष 2026-27 की प्रथम तिमाही (अप्रैल 2026 से जून 2026) के प्राप्ति एवं व्यय के आंकड़ों के लेखा मिलान के संबंध में। |
जारीकर्ता अधिकारी का नाम एवं पदनाम | श्री आलोक दीक्षित, विशेष सचिव |
लेखा मिलान (Account Reconciliation) आखिर है क्या?
सरकारी व्यवस्था में हर विभाग अपने स्तर पर पैसे की प्राप्ति (receipts) और खर्च (payments) का रिकॉर्ड रखता है। वहीं दूसरी ओर, महालेखाकार कार्यालय (Accountant General's Office) स्वतंत्र रूप से कोषागारों (treasuries) के माध्यम से हुए हर लेन-देन का अपना लेखा-जोखा तैयार करता है। चूंकि दोनों तरफ से आंकड़े अलग-अलग स्रोतों से दर्ज होते हैं, इसलिए समय-समय पर यह जांचना जरूरी होता है कि विभाग के अपने रिकॉर्ड और महालेखाकार कार्यालय के रिकॉर्ड आपस में मेल खाते हैं या नहीं। इसी प्रक्रिया को "लेखा मिलान" कहा जाता है।
अगर यह मिलान नियमित रूप से न हो, तो कई समस्याएं पैदा हो सकती हैं:-
1- बजट और वास्तविक खर्च के बीच का अंतर पकड़ में नहीं आता।
2- गबन, गलत प्रविष्टि या डुप्लीकेट भुगतान जैसी अनियमितताएं समय पर उजागर नहीं होतीं।
3- साल के अंत में वार्षिक लेखों (Annual Accounts) को अंतिम रूप देने में देरी होती है।
4- विधानसभा में प्रस्तुत होने वाले वित्तीय विवरणों की विश्वसनीयता प्रभावित होती है।
इसीलिए भारत के संविधान के अनुच्छेद 149-151 के तहत नियंत्रक एवं महालेखा परीक्षक (CAG) की व्यवस्था के अंतर्गत महालेखाकार कार्यालय हर राज्य में यह सुनिश्चित करता है कि विभागीय आंकड़े और उसके अपने आंकड़े नियमित अंतराल पर आपस में मिलाए जाएं।
इस शासनादेश की मुख्य बातें
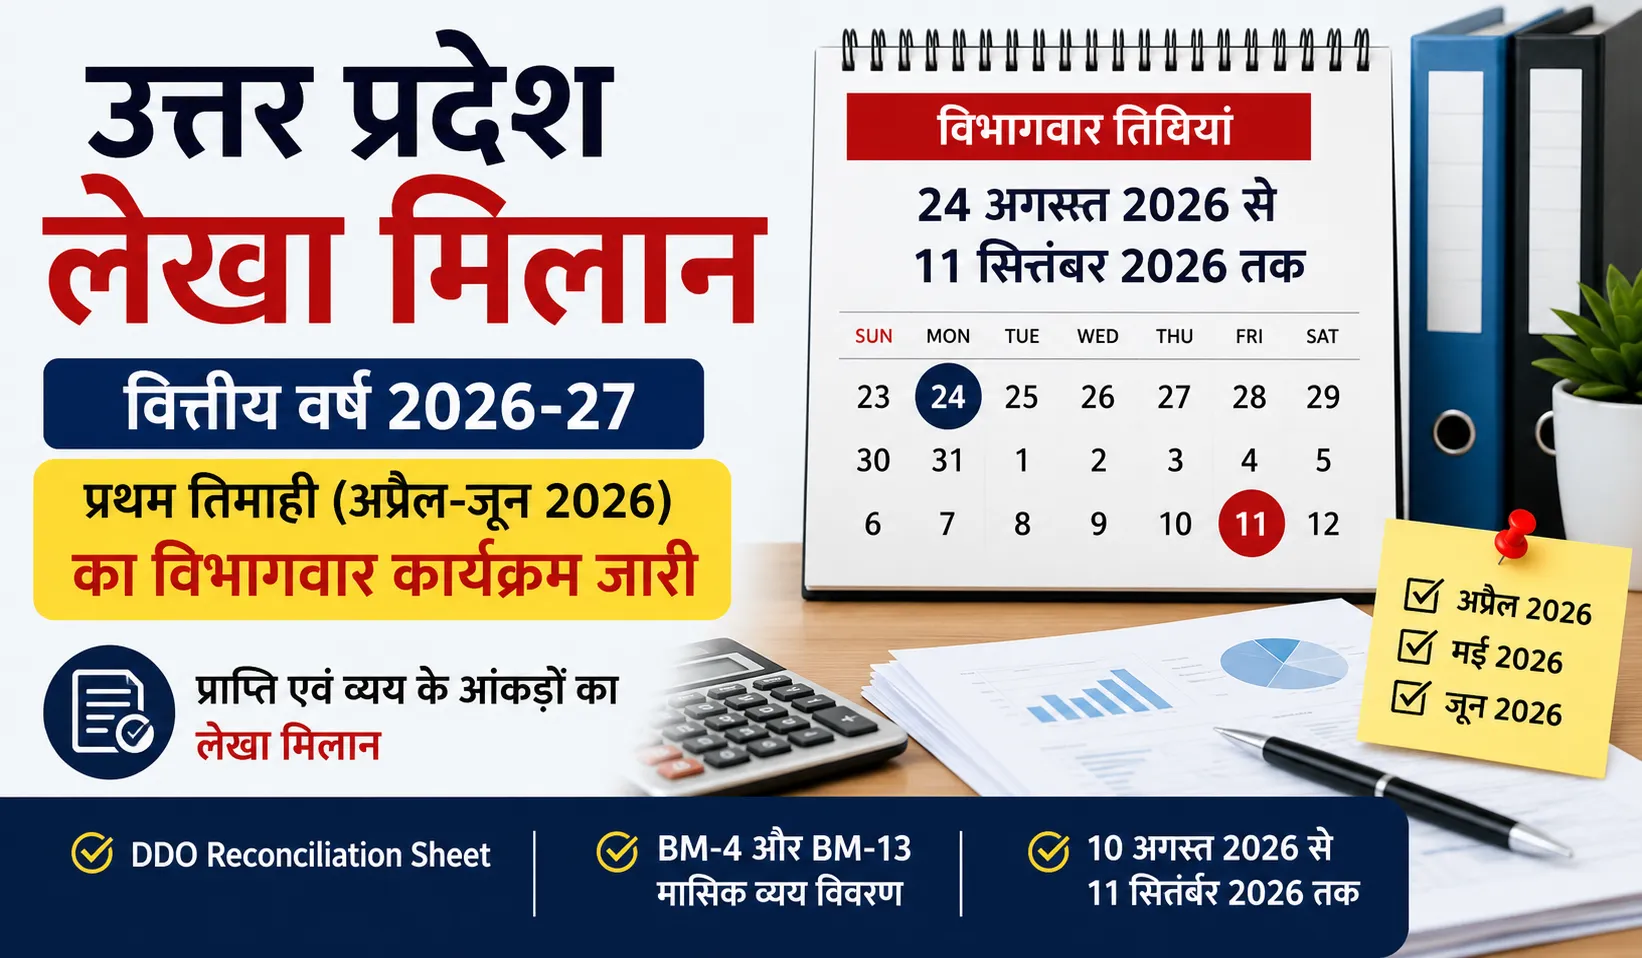
इस पत्र के अनुसार, वरिष्ठ उप महालेखाकार (राजकोष एवं वी.एल.सी.) तथा कार्यालय महालेखाकार (लेखा एवं हकदारी), उत्तर प्रदेश ने 7 अगस्त 2026 को अपने पत्र के माध्यम से यह सूचित किया था कि वित्तीय वर्ष 2026-27 के प्रथम त्रैमास (अप्रैल-जून 2026) के लेखांकित आंकड़ों का विभागीय आंकड़ों से मिलान 10 अगस्त 2026 से 11 सितंबर 2026 के बीच कराया जाना है। इसी क्रम में विशेष सचिव आलोक दीक्षित द्वारा हस्ताक्षरित (इलेक्ट्रॉनिक रूप से जारी, अतः हस्ताक्षर की आवश्यकता नहीं) यह शासनादेश सभी विभागों को निर्देशित करता है कि वे अपने अधीनस्थ विभागाध्यक्षों और नियंत्रक अधिकारियों को यह काम समय से पूरा कराने के लिए निर्देशित करें।
किन दस्तावेजों की जरूरत होगी?
आदेश में स्पष्ट किया गया है कि मिलान कार्य के लिए विभागों को निम्न फॉर्म तैयार करके भेजने होंगे:-
डी.डी.ओ. रीकंसीलिएशन शीट — आहरण एवं संवितरण अधिकारी (Drawing and Disbursing Officer) स्तर पर हुए लेन-देन का मिलान प्रपत्र
बी.एम.-4 — मासिक व्यय विवरण से जुड़ा प्रपत्र
बी.एम.-13 — मासिक व्यय विवरण का एक अन्य निर्धारित प्रारूप
ये दस्तावेज महालेखाकार कार्यालय को दो माध्यमों से भेजे जा सकते हैं — ईमेल (agaeuttarpradesh1@cag.gov.in) या फैक्स (राजकोष प्रकोष्ठ के नंबर 0532-2420880 और 0532-2421987 पर)।
उपयोगिता प्रमाण पत्र और दीर्घकालीन अग्रिम का त्रैमासिक मिलान
आदेश में एक और महत्वपूर्ण बिंदु जोड़ा गया है। महालेखाकार कार्यालय की वेबसाइट agup.nic.in पर वर्ष 2001-02 से 2025-26 तक की अवधि में स्वीकृत अनावर्ती सहायता अनुदानों (non-recurring grants-in-aid) से जुड़े लंबित उपयोगिता प्रमाण पत्र (Utilisation Certificates) और लंबित ए.सी. बिल (Abstract Contingent Bills) के सापेक्ष डी.सी. बिल (Detailed Contingent Bills) का प्रेषण भी सुनिश्चित करने को कहा गया है। इसके अलावा राज्य सरकार के अधिकारियों-कर्मचारियों को स्वीकृत गृह निर्माण अग्रिम (HBA) और मोटर कार अग्रिम (MCA) जैसे दीर्घकालीन अग्रिमों के आंकड़ों का भी त्रैमासिक मिलान नियमित रूप से कराया जाना अनिवार्य किया गया है।
यह प्रावधान इसलिए महत्वपूर्ण है क्योंकि लंबे समय से लंबित उपयोगिता प्रमाण पत्र न मिलने की स्थिति में केंद्र या राज्य से भविष्य में मिलने वाली सहायता राशि पर भी असर पड़ सकता है, और महालेखाकार कार्यालय ऐसे मामलों में अनुदान को अनुपयोगी (unutilised) मानकर आगे की कार्रवाई कर सकता है।
जिम्मेदारी किसकी है?
आदेश में एक सख्त प्रावधान भी शामिल किया गया है — यदि नियंत्रक अधिकारी समयानुसार लेखा मिलान पूर्ण नहीं कराते हैं, तो उसकी जिम्मेदारी स्वयं उन अधिकारियों की होगी, और ऐसी स्थिति में महालेखाकार द्वारा दर्ज किए गए (पुस्तांकित) आंकड़े ही अंतिम माने जाएंगे। यानी अगर विभाग समय पर अपने आंकड़े नहीं भेजता या मिलान नहीं कराता, तो विभाग के अपने आंकड़ों की बजाय महालेखाकार कार्यालय के आंकड़े ही सही मान लिए जाएंगे — भले ही उनमें कोई विसंगति क्यों न हो। यह प्रावधान विभागों पर समय से काम पूरा करने का दबाव बनाने के लिए रखा गया है।
विभागवार लेखा मिलान की समय-सारणी (Timeline)
शासनादेश के साथ संलग्न कार्यक्रम में लगभग 85 विभागों/श्रेणियों को अलग-अलग तिथियों में बांटा गया है, ताकि महालेखाकार कार्यालय पर एक साथ भार न पड़े और प्रक्रिया व्यवस्थित तरीके से पूरी हो सके। मुख्य तिथियां इस प्रकार हैं:-
लेखा मिलान की तारीख | संबंधित विभाग |
|---|---|
24 अगस्त 2026 | आबकारी, आवास, उद्योग विभाग, आईटी एवं इलेक्ट्रॉनिक्स, ऊर्जा, उद्यान एवं खाद्य प्रसंस्करण, रेशन विभाग |
25 अगस्त 2026 | कृषि, परती भूमि विकास, समन्वय, कृषि विपणन, भूमि विकास एवं जल संसाधन, ग्राम्य विकास, भूगर्भ जल |
27 अगस्त 2026 | लघु सिंचाई, ग्रामीण अभियंत्रण सेवा, पंचायती राज, पशुधन, दुग्ध विकास, मत्स्य, सहकारिता |
31 अगस्त 2026 | कार्मिक एवं नियुक्ति, खाद्य एवं रसद, खेल एवं युवा कल्याण, गन्ना विकास एवं चीनी उद्योग, गृह (कारागार), गृह (पुलिस), नागरिक सुरक्षा, राजनीतिक पेंशन |
01 सितंबर 2026 | गृह (गोपन), चिकित्सा एवं स्वास्थ्य, परिवार कल्याण, चिकित्सा शिक्षा (एलोपैथी), आयुर्वेदिक एवं यूनानी, होम्योपैथिक चिकित्सा |
02 सितंबर 2026 | खाद्य एवं औषधि प्रशासन, नगर विकास, नगरीय रोजगार एवं गरीबी उन्मूलन कार्यक्रम, नागरिक उड्डयन, भाषा, नियोजन, निर्वाचन |
03 सितंबर 2026 | न्याय, परिवहन, पर्यावरण, पर्यटन, प्रशासनिक सुधार, प्राविधिक शिक्षा, अल्पसंख्यक कल्याण |
07 सितंबर 2026 | महिला एवं बाल विकास, राजस्व, सहायता एवं पुनर्वास, राष्ट्रीय एकीकरण, लोक निर्माण, राज्य सम्पत्ति, वन, अपरम्परागत ऊर्जा (नेडा) |
08 सितंबर 2026 | विधान परिषद सचिवालय, विधान सभा सचिवालय, विधायी एवं संसदीय कार्य, वित्त, विज्ञान एवं प्रौद्योगिकी, बेसिक शिक्षा, माध्यमिक शिक्षा |
09 सितंबर 2026 | उच्च शिक्षा, श्रम, सचिवालय प्रशासन, कार्यक्रम कार्यान्वयन, दिव्यांग कल्याण, पिछड़ा वर्ग कल्याण, समाज कल्याण |
10 सितंबर 2026 | जनजाति कल्याण, सतर्कता, सामान्य प्रशासन, मुख्यमंत्री कार्यालय (प्रोटोकाल), सार्वजनिक उद्यम, सूचना |
11 सितंबर 2026 | संस्थागत वित्त, स्टाम्प एवं पंजीयन, मनोरंजन कर, सैनिक कल्याण, व्यापार कर, सांस्कृतिक कार्य, सिंचाई एवं जल संसाधन तथा शेष रह गए सभी विभाग |
यदि किसी विभाग का नाम इस सूची में शामिल नहीं है, तो उस विभाग को भी अपना लेखा मिलान कार्य 11 सितंबर 2026 तक हर हाल में पूरा करना होगा।
यह आदेश आम नागरिकों और संबंधित कर्मचारियों के लिए क्यों मायने रखता है?
1- पारदर्शिता: नियमित लेखा मिलान से यह सुनिश्चित होता है कि सरकारी खर्च का हिसाब सही और सत्यापित हो, जिससे भ्रष्टाचार और अनियमितता की गुंजाइश कम होती है।
2- समयबद्ध बजट निगरानी: त्रैमासिक आधार पर मिलान होने से वित्त विभाग को यह पता चलता रहता है कि किस विभाग का खर्च योजना के अनुरूप चल रहा है।
3- कर्मचारियों के अग्रिमों पर असर: HBA (गृह निर्माण अग्रिम) और MCA (मोटर कार अग्रिम) जैसे दीर्घकालीन अग्रिमों का मिलान न होने पर संबंधित कर्मचारियों के रिकॉर्ड में विसंगति बनी रह सकती है, जो भविष्य में पेंशन या अन्य लाभों के निपटारे में देरी का कारण बन सकती है।
4- जवाबदेही तय: यह आदेश स्पष्ट रूप से बताता है कि देरी की स्थिति में जिम्मेदारी किसकी होगी, जिससे प्रशासनिक जवाबदेही मजबूत होती है।
निष्कर्ष
18 अगस्त 2026 का यह शासनादेश तकनीकी रूप से एक नियमित वित्तीय प्रक्रिया का हिस्सा है, लेकिन इसका महत्व राज्य की वित्तीय अनुशासन व्यवस्था में बहुत बड़ा है। हर विभाग को निर्धारित समय-सीमा के भीतर अपने आंकड़ों का मिलान महालेखाकार कार्यालय के आंकड़ों से कराना अनिवार्य है, अन्यथा महालेखाकार के आंकड़े ही अंतिम माने जाएंगे और देरी की जिम्मेदारी संबंधित नियंत्रक अधिकारी की होगी। यह प्रक्रिया अंततः राज्य के बजट प्रबंधन, ऑडिट और सार्वजनिक धन के सही उपयोग को सुनिश्चित करने में मदद करती है। यह लेख उत्तर प्रदेश शासन द्वारा 18 अगस्त 2026 को जारी शासनादेश संख्या-21/2026/बी-2-184/दस-2026-आर-2/2016 पर आधारित है और सामान्य जानकारी के लिए तैयार किया गया है। सटीक और आधिकारिक विवरण के लिए संबंधित विभाग या महालेखाकार कार्यालय, उत्तर प्रदेश की आधिकारिक वेबसाइट से संपर्क करें।